 Risco Srl
DEFINIZIONE AGEVOLATA ENTRATE COMUNALI
Data:
19 Ottobre 2026
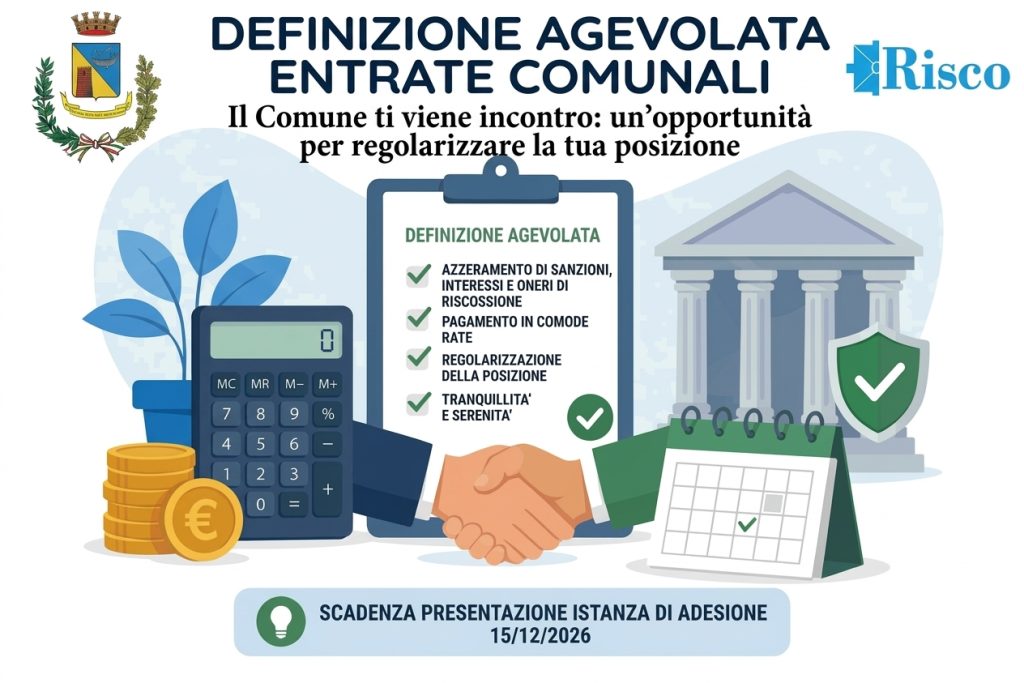
DEFINIZIONE AGEVOLATA ENTRATE COMUNALI
Il Comune di Francavilla al Mare con Deliberazione del Consiglio Comunale n. 41 del 04/08/2026, integrato con Deliberazione del Consiglio Comunale n. 47 del 07/10/2026, ha approvato il Regolamento definizione Agevolata delle Entrate Comunali, ai sensi dell’art. 1, commi 102 – 110, della Legge 199/2025, per i debiti tributari e patrimoniali.
La Definizione Agevolata rappresenta un’importante opportunità che il Comune offre ai contribuenti per regolarizzare la propria posizione debitoria beneficiando degli sconti previsti (azzeramento di sanzioni, interessi e oneri di riscossione) e del pagamento rateale delle somme dovute.
- Quali carichi rientrano nella Definizione Agevolata?
Possono essere definiti i debiti risultanti da:
- Ingiunzioni di pagamento (R.D. n. 639/1910) notificati entro il 31 dicembre 2025.
- Accertamenti esecutivi (art. 1, comma 792, L. 160/2019) notificati entro il 31 dicembre 2025.
- Quali sono i vantaggi?
Aderendo alla definizione agevolata, il contribuente estingue il debito versando unicamente:
- La quota capitale dovuta.
- Le spese maturate per le procedure esecutive, cautelari e di notifica.
- Sanzioni del Codice della Strada ed extratributarie: Per le sanzioni amministrative (comprese le sanzioni del Codice della Strada), la definizione agevolata si applica solo agli interessi (inclusi quelli di mora), alle maggiorazioni ex art. 27 L. 689/1981 e agli oneri di riscossione.
Risultano azzerati/non dovuti: le sanzioni tributarie, gli interessi di mora e gli oneri di riscossione
- Termini e Modalità di Presentazione della Domanda
La dichiarazione di adesione deve essere presentata esclusivamente alla RISCO Srl entro il 15 dicembre 2026 con le seguenti modalità:
- All’indirizzo E-mail dedicata: definizioneagevolata@riscosrl.it
- A mani c/o gli uffici della RISCO Srl siti in Francavilla al Mare (CH) Via Spaccapietra n. 8/10 nei seguenti orari di apertura al pubblico: dal lunedì al venerdì 9:00–13:00 – martedì e giovedi 14:30-16:30
Nella domanda occorre specificare se si intende pagare in unica soluzione o a rate, indicando l’eventuale pendenza di contenziosi tributari/civili inerenti i debiti inclusi.
- Modalità di Pagamento e Scadenze
A seguito della domanda, Risco S.r.l. invierà al contribuente entro il 1° marzo 2027 il prospetto con il calcolo del dovuto e i bollettini di pagamento PagoPA:
- Versamento in unica soluzione: Scadenza il 30 aprile 2027.
- Versamento rateale:
- Prima rata: Scadenza 30 aprile 2027.
- Rate successive: L’ultimo giorno di ciascun mese a decorrere da maggio 2027.
- Regole di rateizzazione: Massimo 120 rate mensili, rata minima di 100,00 euro. Sulle rate decorrono gli interessi al tasso legale dal 1° maggio 2027.
- Deroghe e Agevolazioni per la Rateizzazione
Per favorire la massima adesione, il regolamento prevede importanti semplificazioni in deroga alle norme ordinarie:
- Nessun requisito ISEE/difficoltà economica: Non serve dimostrare lo stato di temporanea difficoltà.
- Ammissione anche per decaduti: Può aderire anche chi è decaduto da precedenti piani di rateazione per i medesimi debiti.
- Nessuna garanzia fideiussoria: Non è richiesta garanzia neppure per importi pari o superiori a 100.000,00 euro.
- Sospensione delle Procedure e Contenziosi
Con la presentazione della dichiarazione di adesione, e limitatamente ai soli debiti in essa inseriti, si producono i seguenti effetti:
- Sospensione dei pagamenti: Sono sospesi gli obblighi di pagamento relativi a precedenti rateizzazioni in corso, fino alla scadenza della prima o unica rata della definizione agevolata.
- Nessun nuovo fermo o ipoteca: Non possono essere iscritti nuovi fermi amministrativi né nuove ipoteche (restano validi ed efficaci quelli già iscritti prima della data di presentazione della domanda).
- Non possono essere avviate nuove procedure esecutive (es. pignoramenti).
- Le procedure esecutive già avviate sono sospese, a meno che non si sia già svolto il primo incanto con esito positivo.
Rinuncia ai giudizi: il debitore indica nella dichiarazione di adesione l’eventuale pendenza di giudizi aventi ad oggetto i debiti cui la stessa si riferisce e assume l’impegno a rinunciare ai medesimi giudizi, con compensazione delle spese di lite, mediante il deposito dell’atto di rinuncia al ricorso entro 30 giorni dalla scadenza della prima o unica rata, allegando la relativa quietanza.
- Decadenza
Si decade dai benefici nei seguenti casi:
- Mancato o tardivo pagamento dell’unica soluzione.
- Mancato pagamento della prima rata.
- Mancato pagamento di 3 rate successive alla prima (anche non consecutive nell’arco di 6 mesi).
Nota: È considerato tempestivo il pagamento effettuato entro 7 giorni dalla scadenza.
Modulistica
- 📄 Regolamento definizione Agevolata delle Entrate Comunali (PDF)
- 📄 Richiesta Prospetto Posizione Debitoria (PDF)
- 📝Modello di Dichiarazione di Adesione (PDF)
Per informazioni e supporto:
- 📞 Telefono: 085 815164
- ✉️ Email dedicata: definizioneagevolata@riscosrl.it
Ultimo aggiornamento
19 Ottobre 2026, 13:15
